Information générale : cet article est une vulgarisation juridique. Il ne constitue pas un conseil personnalisé, ne crée pas de relation avocat-client et ne remplace pas l’analyse d’un professionnel habilité sur votre dossier.
Les éléments essentiels pour la facturation et la taxation des honoraires d’avocat
La gestion des honoraires d’avocat incorpore des règles fiscales précises qu’il est indispensable de maîtriser pour éviter toute erreur dans la facturation et la comptabilisation. En 2026, la fiscalité des honoraires d’avocat continue d’être régie par des obligations légales strictes qui couvrent de nombreux aspects allant de la description des services rendus à la gestion de la TVA.
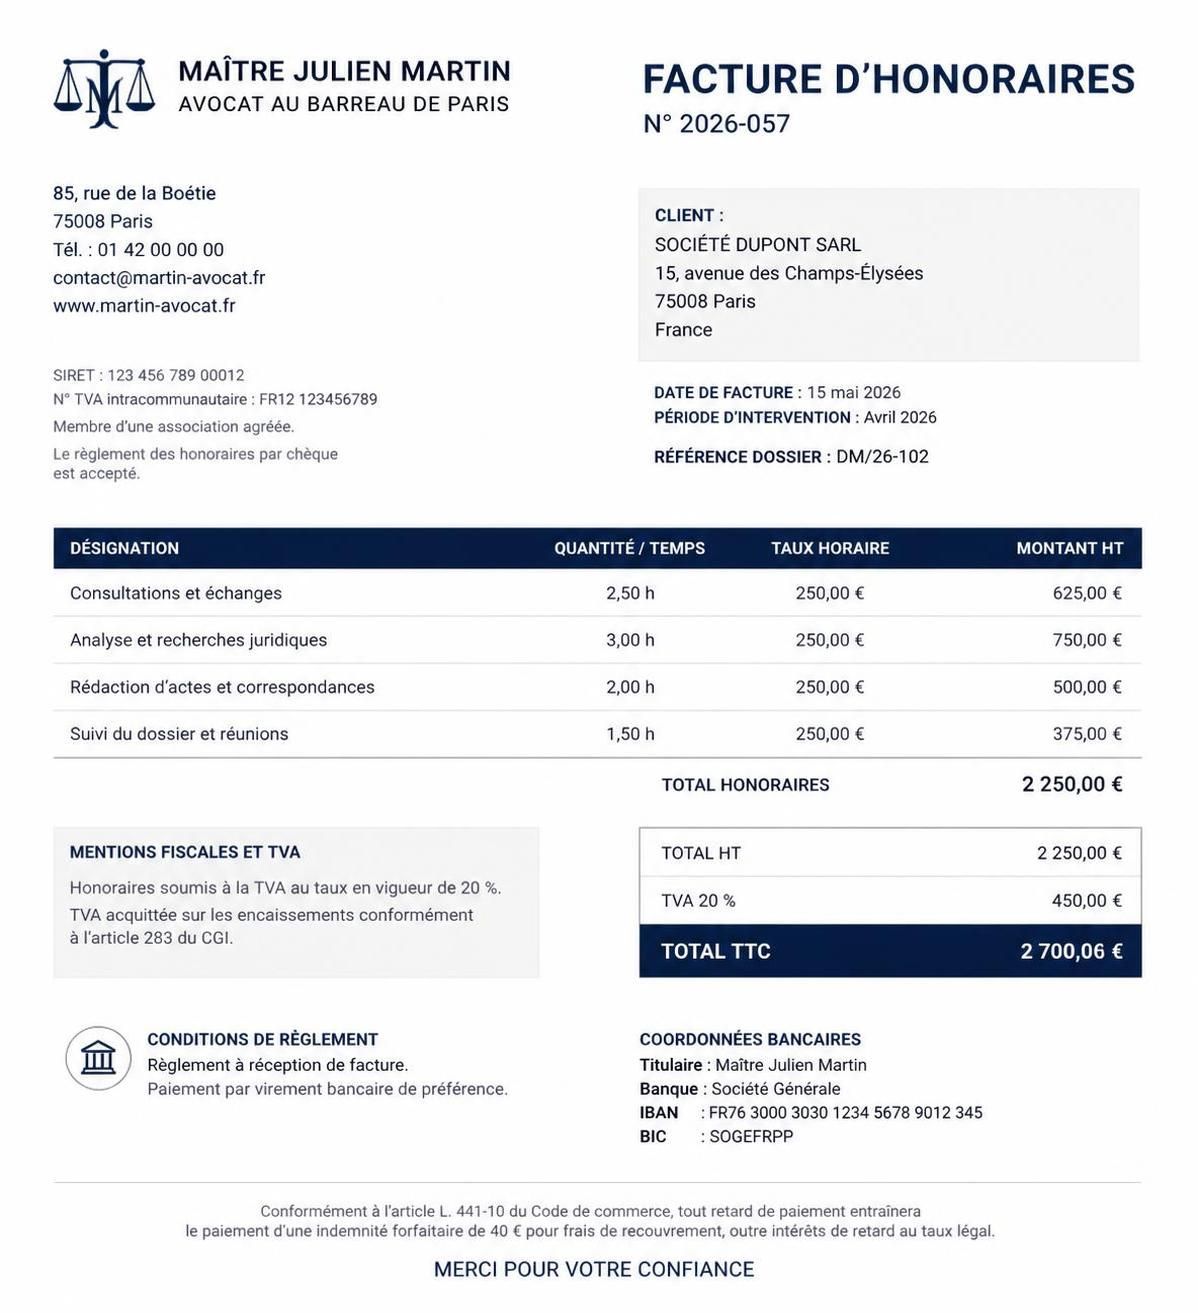
Tout d’abord, une facture d’honoraires d’avocat doit impérativement comporter certaines mentions. Elle doit indiquer la date d’émission, correspondant au jour de la fin de la prestation, ainsi qu’un numéro de facture respectant une numérotation chronologique sans rupture. Cette rigueur administrative garantit une traçabilité conforme au contrôle fiscal.
La désignation des prestations doit être claire et détaillée : il s’agit d’énumérer précisément les services rendus, que ce soit une consultation, une rédaction d’acte ou une plaidoirie, en précisant leur nature et étendue. Les montants doivent être explicités en distinguant les honoraires hors taxe, le taux et montant de la TVA appliquée, ainsi que les frais remboursables – communément appelés débouts – qui ne supportent pas la TVA s’ils sont transmis au client à l’identique, sans majoration.
La facture indique également les éventuelles réductions ou remises accordées, ainsi que les modalités de règlement : date limite, conditions d’escompte ou pénalités en cas de retard. En outre, depuis 2026, la facturation électronique est obligatoire pour les avocats conformément au Règlement Intérieur National (RIN). Cette dématérialisation favorise la transparence et la traçabilité des paiements via des formats standards comme le PDF structuré ou XML.
Sur le plan comptable, la distinction entre les honoraires et les débours est fondamentale. Les honoraires sont imputés principalement dans le compte 6226, tandis que les frais remboursés et autres engagements financiers liés aux procédures peuvent transiter par le compte 6227 ou 6354 selon leur nature. Chaque comptabilisation doit faire preuve d’exactitude, notamment dans l’enregistrement de la TVA collectée au compte 44571, car une erreur ou omission peut entraîner un redressement fiscal ou des sanctions disciplinaires.
Par ailleurs, les avocats doivent tenir à jour un compte individuel client qui retrace les provisions versées en avance et les honoraires facturés. Cette obligation vise à garantir la transparence pour le client et le contrôle rigoureux des flux financiers. Dans ce cadre, la différence entre le compte comptable honoraires avocat et la CARPA (Caisse Autonome de Règlement des Paiements des Avocats) est à noter : la CARPA gère les fonds déposés pour compte des clients mais ne reçoit pas les provisions sur honoraires.
Une gestion précise des pièces comptables est aussi indispensable. Elles doivent être conservées pour une durée minimale de six ans en vue d’éventuels contrôles fiscaux. Les avocats et leurs clients sont donc encouragés à utiliser des logiciels spécialisés adaptés à la profession juridique, qui automatisent la saisie des factures, les déclarations fiscales et le suivi des règlements. Un expert-comptable spécialisé dans le secteur juridique reste un allié incontournable pour valider ces étapes complexes.
TVA sur les honoraires d’avocat : taux, exonérations et régimes en vigueur
La question de la TVA est centrale dans la taxation des honoraires d’avocat. Si tous les avocats sont en principe soumis à la TVA, la réalité est plus nuancée en fonction du régime fiscal applicable et du chiffre d’affaires réalisé. En 2026, deux principaux régimes coexistent : la franchise en base et le régime réel de TVA.
Le taux normal de TVA applicable aux honoraires d’avocat est de 20 %. Ce taux couvre la quasi-totalité des prestations telles que la consultation, la rédaction d’actes, l’assistance aux procédures judiciaires et la plaidoirie. Un taux réduit de 10 % s’applique uniquement dans un cas spécifique, celui où le client bénéficie de l’aide juridictionnelle totale.
Le régime de franchise en base permet à un avocat dont le chiffre d’affaires ne dépasse pas certains seuils (fixés à 50 000 € pour l’exercice précédent et 55 000 € en cours d’année pour les activités réglementées) de ne pas facturer la TVA, ni de la collecter. Dans ce cas, la facture doit impérativement porter la mention « TVA non applicable – article 293 B du CGI ». Cette franchise exonère l’avocat de certaines obligations déclaratives, tout en l’empêchant de déduire la TVA sur ses achats professionnels. Notons qu’en 2026, une réforme envisagée abaissant ces seuils à 25 000 € pour tous les professionnels n’a pas été adoptée,, ce qui maintien les seuils spécifiques pour les avocats. Pour plus d’informations détaillées sur ces régimes et taux, il est possible de consulter un article spécialisé comme ce guide complet sur la TVA des honoraires.
Lorsqu’un avocat dépasse ces seuils, il bascule immédiatement au régime réel, ce qui implique :
La facturation de la TVA à 20 % sauf exception.
La déclaration et le reversement à l’administration fiscale.
La possibilité de récupérer la TVA sur les dépenses professionnelles.
Deux modalités déclaratives existent selon le montant annuel de TVA à reverser : le régime réel simplifié (déclaration annuelle avec acomptes semestriels) ou le régime réel normal (déclarations mensuelles ou trimestrielles). Une option volontaire à la TVA est aussi envisageable avant le dépassement des seuils, notamment pour les cabinets avec des investissements importants. Cette option engage l’avocat pour au moins deux ans et nécessite une notification au service des impôts avant fin janvier.
Il est essentiel que la facture indique clairement si la TVA s’applique ou non, le taux en vigueur, ainsi que les montants HT, TVA et TTC. Une non-conformité à ce niveau peut non seulement entraîner un redressement fiscal mais également provoquer des contestations clients et retarder le paiement des honoraires. Le recours à des logiciels spécialisés ou un accompagnement comptable est souvent recommandé pour limiter ces risques, comme exposé dans cet article sur les règles essentielles pour la facturation des honoraires.
Gestion comptable des factures d’honoraires d’avocat : étapes clés et exemples pratiques
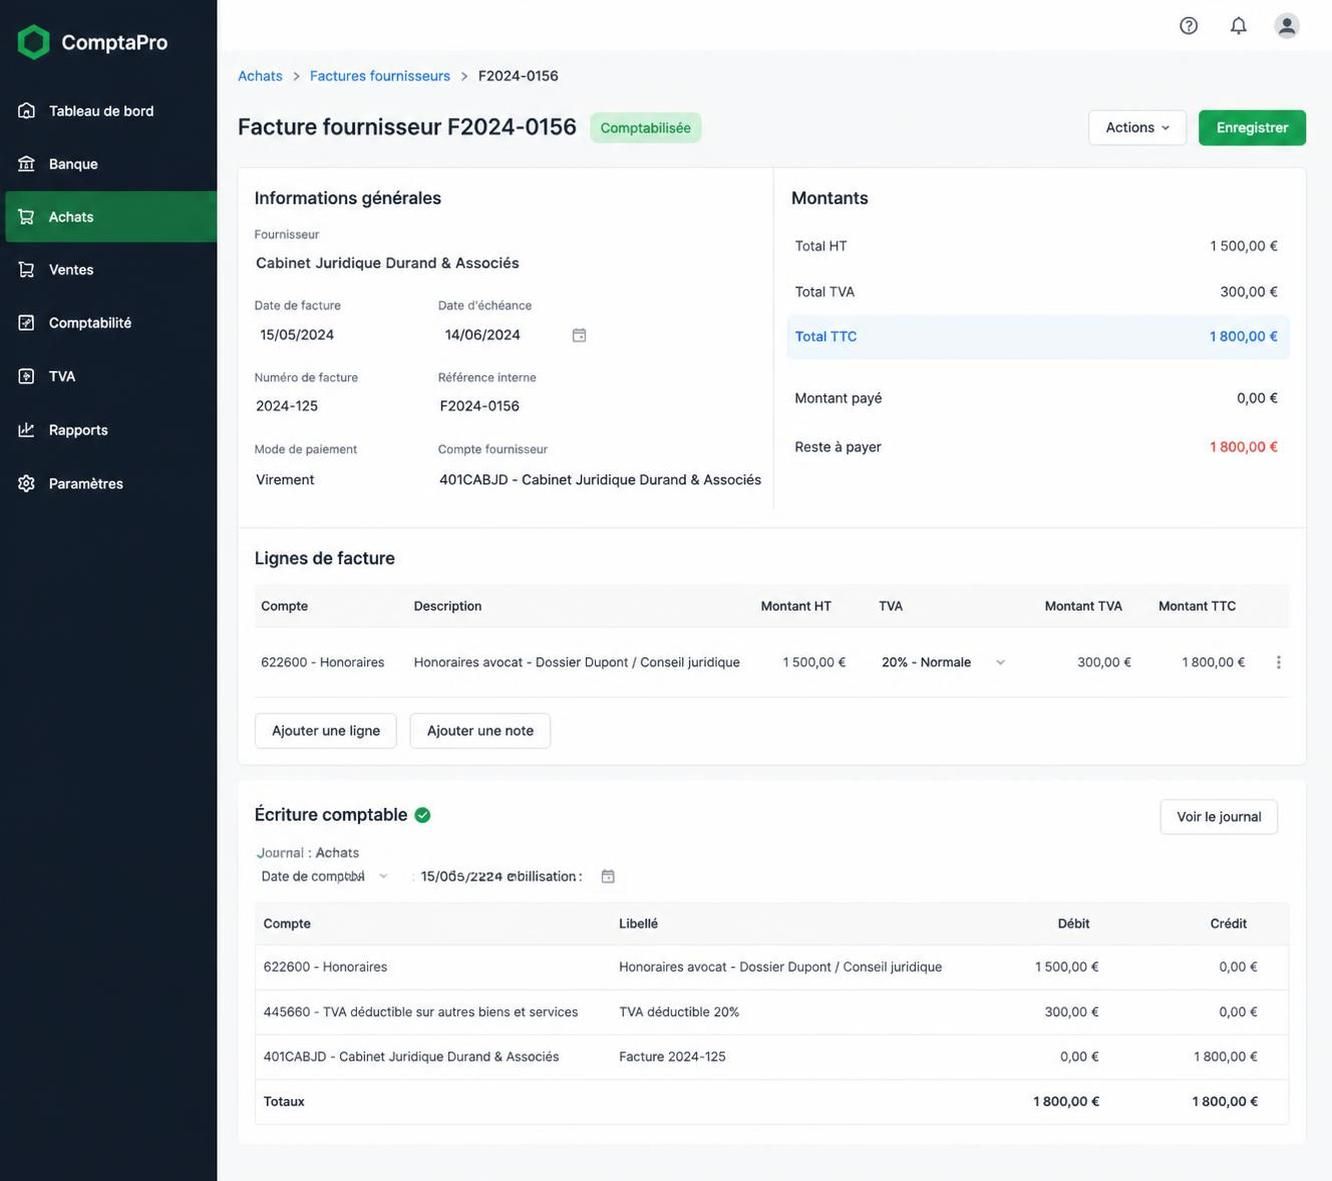
La comptabilisation des factures d’honoraires d’avocat requiert un suivi rigoureux et méthodique pour répondre aux obligations fiscales et comptables. Le processus commence dès la réception de la facture, laquelle doit être examinée pour vérifier la conformité des mentions légales et comptables cruciales.
Enregistrer ces factures impose de distinguer clairement :
Les honoraires propres, pouvant être enregistrés au compte 6226 – Honoraires d’avocat.
Les frais et débours refacturés, consignés dans le compte 6227 – Frais d’actes et de contentieux.
La TVA, généralement ventilée au crédit du compte 44571 – TVA collectée, ou au débit en cas de TVA déductible sur achats.
Le compte fournisseur, 401, qui reflète la dette envers l’avocat jusqu’au paiement.
Pour éclairer ces principes, prenons l’exemple d’une entreprise recevant une facture d’honoraires d’un avocat pour un montant de 5 000 € hors taxes, avec une TVA à 20 % (soit 1 000 €) :
Compte
Libellé
Montant
Débit / Crédit
6226
Honoraires d’avocat
5 000 €
Débit
44571
TVA collectée
1 000 €
Débit
401
Fournisseur avocat
6 000 €
Crédit
Dans ce scénario, l’entreprise constate une dette totale de 6 000 € TTC à régler à l’avocat. Si l’avocat n’a pas opté pour la TVA sur les débits, la TVA devient exigible uniquement au moment du paiement, ce qui modifie la comptabilisation de la TVA déductible selon les règles en vigueur.
Cette façon de traiter les factures permet d’assurer une gestion rigoureuse de la trésorerie et facilite le contrôle fiscal ultérieur. Parmi les bonnes pratiques comptables, il est conseillé d’archiver soigneusement toutes les factures avec leurs corrections éventuelles. Par ailleurs, le suivi des provisions sur honoraires versées à l’avance doit être tenu à jour dans les comptes clients de l’avocat pour éviter toute confusion et garantir la transparence envers le client.
Déductions fiscales et fiscalité spécifique aux frais d’avocat : comprendre les subtilités
Outre la simple taxation des honoraires, les frais d’avocat peuvent influencer la fiscalité des particuliers et des entreprises, spécialement lorsqu’il s’agit de la déduction fiscale liée aux dépenses juridiques. Ces règles varient en fonction du contexte professionnel ou personnel et doivent être appliquées avec prudence pour éviter les erreurs qui pourraient remettre en cause la validité des déductions.
Dans le monde professionnel, notamment pour les avocats exerçant en cabinet ou en tant que professions libérales, les frais d’avocat englobent aussi bien les honoraires que d’autres dépenses connexes comme les cotisations à des associations professionnelles, les droits d’enregistrement, ou encore les frais de timbres fiscaux. Tous ces éléments, s’ils sont justifiés et enregistrés correctement dans les comptes, peuvent être considérés comme des charges déductibles.
Pour une entreprise ayant engagé un avocat dans le cadre d’un contentieux, les honoraires versés entrent en catégorie de charges, ce qui permet une déduction fiscale sur les résultats imposables. La distinction entre débours non soumis à TVA et honoraires soumis à TVA doit être respectée, car cette nuance influence la base imposable.
En matière particulière, la jurisprudence récente souligne que les frais doivent être nécessairement liés à l’activité professionnelle pour ouvrir droit à déduction. Pour les particuliers, la déduction est possible dans des cas spécifiques comme la défense des intérêts professionnels (exemple : frais de procédure prud’homale pour un salarié). Cependant, les dépenses liées à des litiges personnels ou familiaux sont généralement exclues.
Le cadre légal fiscal impose une conservation rigoureuse des pièces justificatives et recommande de recourir à un conseil spécialisé afin de déterminer les déductions légitimes. Ce point est essentiel pour limiter les risques de redressement ou de sanctions fiscales. Pour un approfondissement sur le sujet, la lecture de ressources dédiées, telles que les règles et conseils relatifs à la déductibilité des frais d’avocat, s’avère judicieuse.
Les procédures de taxation des honoraires d’avocat : droits du client et démarches en cas de litige
La taxation des honoraires d’avocat ne se limite pas à la simple facture ; elle inclut également une procédure spécifique qui permet au client et à l’avocat d’assurer un encadrement rigoureux des paiements. Cette taxation judiciaire intervient le plus souvent dans les situations conflictuelles ou litigieuses où le montant des honoraires est contesté.
Le client a le droit de demander un relevé détaillé des honoraires et des débours, accompagné d’un extrait du compte individuel tenu par l’avocat. Ce document doit être exhaustif pour garantir une parfaite transparence sur les sommes facturées. En l’absence de communication claire, le client peut solliciter la saisie du bâtonnier ou engager une procédure judiciaire pour contester les honoraires conformément aux règles déontologiques.
Les délais et formalités pour engager la taxation des honoraires sont encadrés. Après réception de la facture, le client dispose en général d’un délai d’environ un an pour demander officiellement la taxation auprès du bâtonnier du barreau. Ce dernier examine le dossier et peut proposer une solution amiable ou prononcer une décision arbitrale. En cas d’échec, la contestation peut être portée devant le tribunal judiciaire compétent.
Les coûts de la procédure peuvent inclure des frais de dossier, des honoraires pour un expert comptable ou un avocat intervenant dans la contestation. Le bureau de l’avocat peut également accepter des arrangements amiables pour éviter toute escalade contentieuse qui retarderait le paiement effectif.
A savoir, la taxation des honoraires ne remet pas en cause la qualité ni le sérieux des prestations rendues mais garantit l’équité dans la rémunération et la protection des intérêts financiers du client. En matière de pratique professionnelle, cette procédure incite les deux parties à maintenir une communication claire dès le départ sur les modalités de paiement, notamment à travers la convention d’honoraires.
En somme, la taxation des honoraires représente un mécanisme indispensable pour sécuriser les transactions financières entre avocat et client tout en offrant une voie de recours adaptée en cas de désaccord.
Comprendre le plafond aide juridictionnelle 2026 : définitions et enjeux L’aide juridictionnelle est un dispositif essentiel permettant aux personnes aux revenus modestes…
Les principes fondamentaux du calcul de la pension alimentaire en 2026 La pension alimentaire constitue une obligation légale pour les parents, permettant…