
Peut-on donner sa part de maison en cas de divorce sans complications juridiques ?
Les conditions juridiques pour donner sa part de maison lors d’un divorce Donner sa part de maison en cas de divorce est…
Lire l’article →
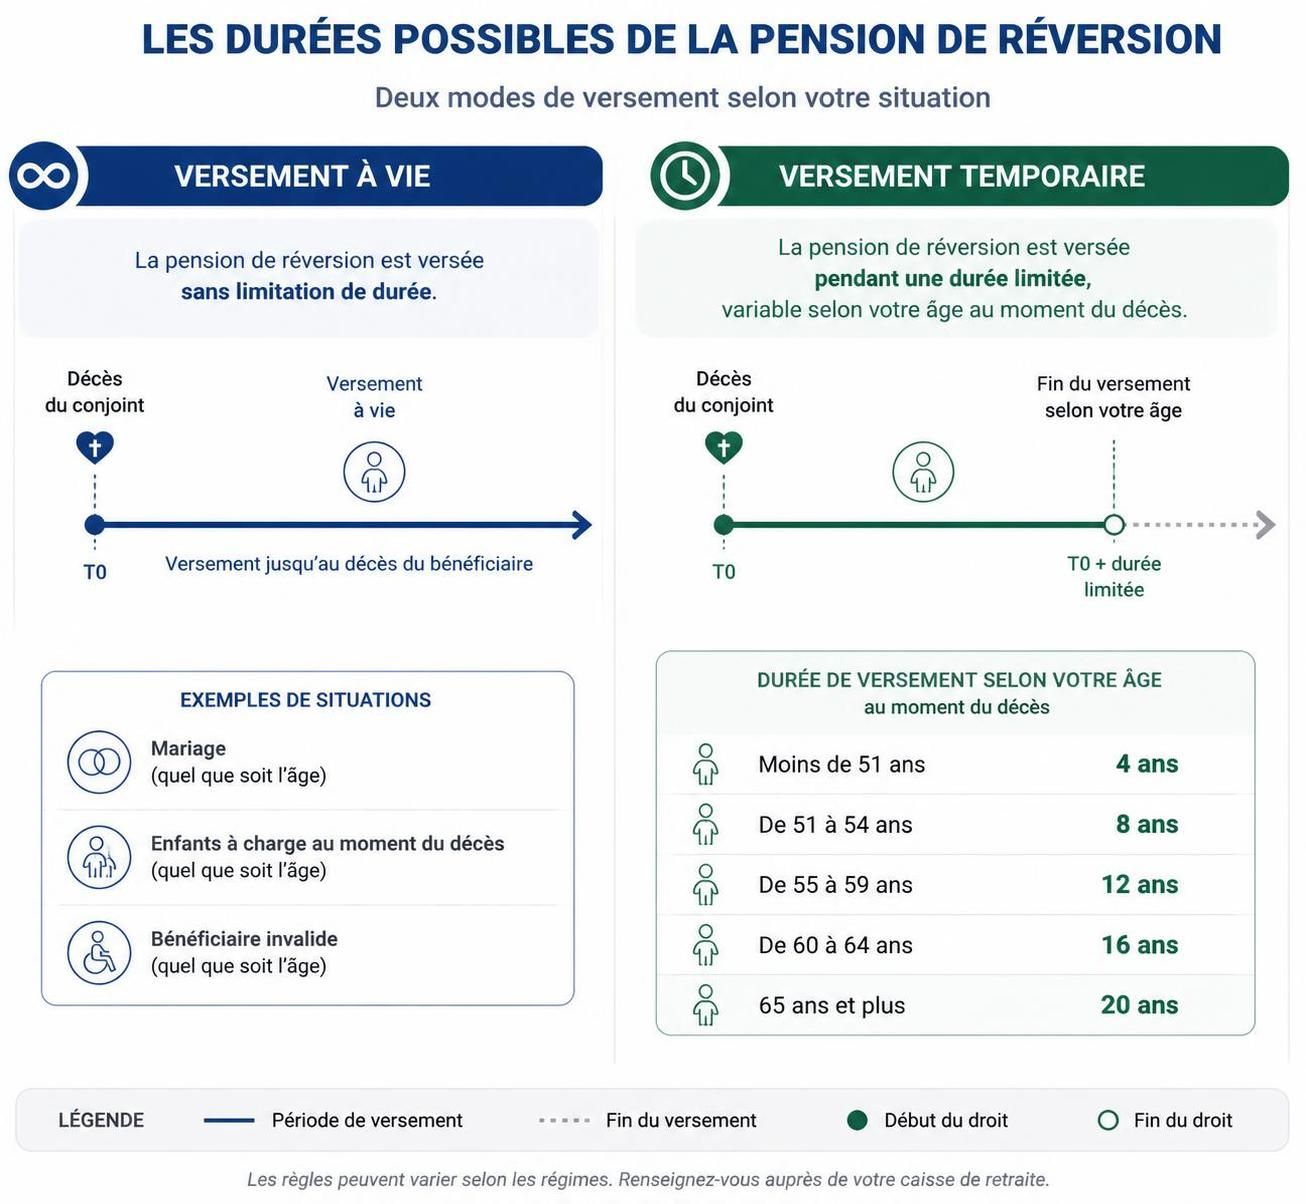
La pension de réversion est une prestation versée aux bénéficiaires à la suite du décès d’un assuré social. Elle représente une part de la retraite que percevait ou aurait perçue le défunt. La question de sa durée, qu’elle soit à vie ou temporaire, dépend de plusieurs facteurs liés au régime de retraite concerné et aux conditions d’éligibilité.
En premier lieu, la pension de réversion peut soit être maintenue jusqu’au décès du bénéficiaire, soit cesser après une période donnée, en fonction des règles spécifiques à chaque régime. Par exemple, dans le régime général de la Sécurité sociale français, la pension de réversion est en principe versée à vie à l’époux(se) survivant(e) sous certaines conditions, notamment d’âge, de ressources et d’état civil.
En revanche, d’autres régimes complémentaires ou spéciaux peuvent prévoir des modalités différente : la pension peut être temporaire, limitée à une certaine durée ou conditionnée à certains changements de situation familiale, comme un remariage. Par conséquent, la durée de versement requiert une analyse précise du régime concerné.
Pour illustrer, prenons le cas de Mme Dupont, veuve d’un salarié du privé. À son décès, elle fait valoir ses droits à la pension de réversion dans le régime général. Lorsque ses conditions d’âge (minimum 55 ans) et de ressources sont réunies, elle perçoit la pension à vie. Cependant, si elle se remarie, ce droit devient en général caduc, la pension étant alors supprimée. Ainsi, la durée réelle dépend aussi de la situation personnelle du bénéficiaire.
Dans certains régimes, une pension de réversion temporaire est possible, notamment pour les orphelins ou pour les conjoints survivants sous certaines conditions très spécifiques. Ces cas doivent être examinés au regard des textes applicables, certains régimes réservant un versement limité dans le temps, souvent pour accompagner une période de transition.
De nombreux professionnels et particuliers méconnaissent ces subtilités, ce qui souligne l’intérêt d’une étude personnalisée, souvent par un avocat, afin de comprendre pleinement la durée et l’ampleur des allocations auxquelles ils peuvent prétendre.
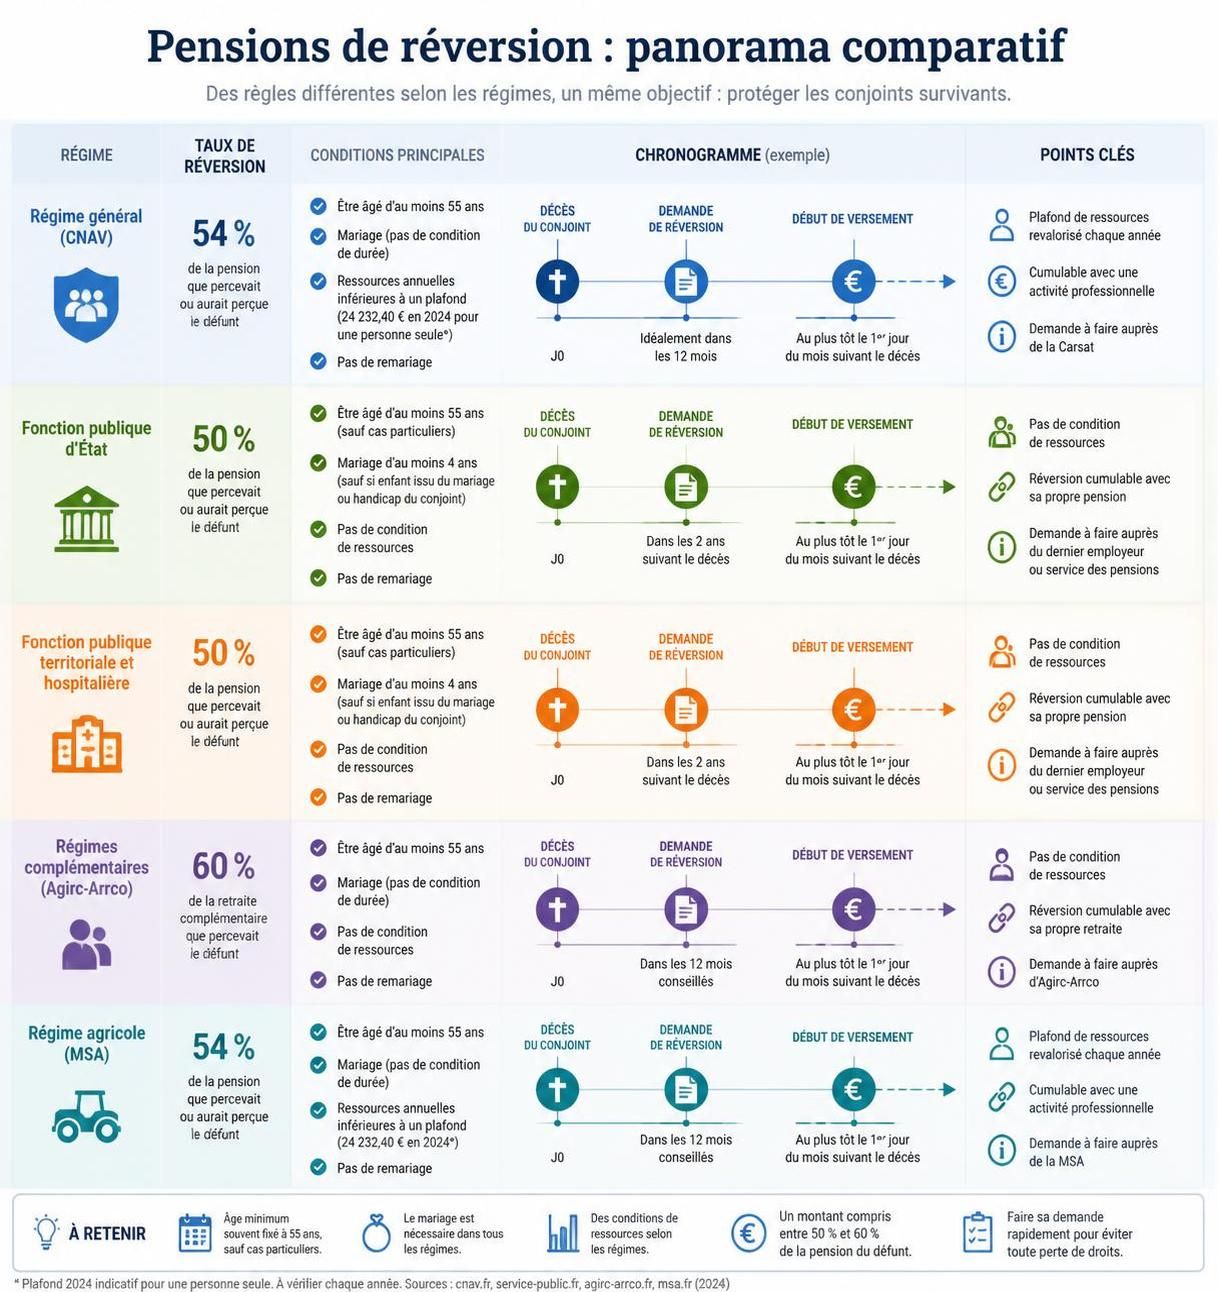
Pour évaluer si une pension de réversion est à vie ou temporaire, il est indispensable d’examiner les conditions d’attribution prévues par le régime de retraite concerné. Ces conditions portent sur plusieurs aspects, notamment :
Le régime agricole, par exemple, apporte son lot de spécificités concernant les conditions de ressources et l’âge, ce qui influence la durée de versement potentielle. De même, la fonction publique peut prévoir des règles différentes sur la conservation des droits en cas de nouveau mariage.
Ces conditions exigent souvent la production d’un dossier complet comprenant pièces d’état civil, justificatifs de ressources, attestations d’absence de remariage, et parfois témoignages pour établir la situation familiale. Un manquement à ces formalités peut retarder le versement ou provoquer une réclamation au bout d’un certain temps.
À titre d’exemple, M. Lefèvre a déposé une demande au régime des fonctionnaires. Son dossier comportait des erreurs sur le justificatif de ressources, ce qui a provoqué le refus temporaire de la pension de réversion. Il a fallu plusieurs mois avant que la situation soit régularisée. Cette longue période sans versement a un effet financier très concret lors du deuil, soulignant l’importance de la rigueur lors du montage du dossier.
La disparité entre les régimes de retraite en matière de verserment de la pension de réversion est notable. Cette diversité repose sur l’organisation même de chaque régime, qui définit ses propres règles pour adapter la prestation aux spécificités professionnelles et historiques de son public.
Dans le régime général, la pension de réversion est essentiellement à vie, sous réserve des conditions évoquées. En revanche, les régimes complémentaires tels que l’Agirc-Arrco ont des critères additionnels parfois plus restrictifs, par exemple un âge minimal plus élevé ou une durée maximale de versement dans certains cas.
Les régimes spéciaux, tels que ceux des cheminots, peuvent prévoir une pension de réversion limitée à une période déterminée ou suspendue temporairement selon la situation administrative du bénéficiaire.
Le tableau ci-dessous permet d’identifier clairement les différences majeures dans les règles de durée de la pension de réversion selon les régimes :
| Régime de retraite | Durée du versement | Conditions spécifiques impactant la durée | Exemple |
|---|---|---|---|
| Régime général (Salariés privés) | À vie, sauf remariage | Âge minimum 55 ans, plafond de ressources | Mme Martin perçoit la pension jusqu’à son décès |
| Agirc-Arrco (Complémentaire) | À vie généralement, mais avec conditions d’âge plus strictes | Âge minimal 55/60 ans selon la génération | M. Dubois doit attendre 60 ans pour bénéficier pleinement |
| Fonction publique | À vie, sauf remariage ou changement de situation | Pas toujours de condition d’âge stricte | Une maîtresse d’école continue après 65 ans |
| Régimes spéciaux (ex : cheminots) | Parfois temporaire | Peut être suspendu selon situation | La pension temporairement interrompue pendant un second mariage |
Ces règles illustrent combien il est essentiel de bien connaître les spécificités du régime concerné et de prendre en compte toute éventuelle évolution législative ou réglementaire, régulièrement observée dans le domaine des retraites.
Pour bénéficier d’une pension de réversion, qu’elle soit temporaire ou à vie, il est nécessaire d’accomplir une procédure rigoureuse. Voici les étapes classiques, les délais à anticiper et les coûts éventuels liés à ces démarches :
Par exemple, Mme Carpentier a attendu près de 6 mois avant la validation de la pension du régime complémentaire. Ce délai, bien qu’habituel, met en lumière l’importance d’anticiper la gestion financière dans l’attente du versement.
De même, en présence de dossiers complexes ou contestés, l’appui d’un avocat permet de sécuriser la procédure et d’éviter des erreurs pouvant entraîner une suppression prématurée de la pension, réduisant ainsi la perspective d’un versement à vie.
Plusieurs points de vigilance méritent d’être soulignés concernant la durée effective de la pension de réversion. Ignorer ces aspects peut entraîner des conséquences financières importantes :
Un exemple concret nous vient de M. Bernard qui, après une hausse non déclarée de ses revenus, a vu sa pension suspendue pendant plusieurs mois. Ce retard a eu un impact négatif sur son budget. Il a fallu un recours pour rétablir sa pension, sans garantie d’un retour immédiat à la situation initiale.
Ces éléments démontrent pourquoi une vigilance accrue est indispensable, surtout pour un bénéficiaire qui envisage un versement à vie et souhaite sécuriser la continuité des allocations perçues. La consultation d’un avocat peut alors s’avérer utile pour prévenir tout litige ou complication.
Les conditions juridiques pour donner sa part de maison lors d’un divorce Donner sa part de maison en cas de divorce est…
Lire l’article →
Analyse détaillée des taux de divorce en France : évolution et chiffre clés essentiels Le taux de divorce en France demeure une…
Lire l’article →
Les implications juridiques de l’achat immobilier en cours de divorce Lorsqu’un couple se sépare, la gestion des biens communs devient une question…
Lire l’article →