
Que signifie une mise en demeure et quelles conséquences entraîne-t-elle ?
Que signifie une mise en demeure en droit français ? La mise en demeure est une demande formelle adressée par une personne,…
Lire l’article →
La rupture conventionnelle individuelle permet à un employeur et à un salarié en contrat à durée indéterminée de mettre fin au contrat d’un commun accord. Elle ne peut pas être utilisée pour rompre un CDD : les parties doivent alors examiner les modes de rupture prévus pour ce type de contrat. L’accord doit être libre et éclairé ; l’employeur ne peut pas imposer cette solution au salarié, pas plus que celui-ci ne peut obliger l’entreprise à l’accepter.
Avant de négocier le montant de l’indemnité de rupture conventionnelle, il est utile de vérifier les conditions d’éligibilité et le contexte de la démarche. Un désaccord professionnel, une réorganisation ou un souhait de reconversion peuvent conduire à en discuter, mais la convention ne doit pas dissimuler une situation de contrainte ou un litige dont les circonstances affecteraient la validité du consentement. Si l’accord paraît forcé ou si la rupture intervient dans un contexte particulièrement conflictuel, une analyse du dossier par un avocat peut aider à apprécier les risques.
La procédure comprend un ou plusieurs entretiens entre les parties. Ils servent notamment à discuter de la date de fin du contrat, du montant de l’indemnité et des conséquences pratiques de la séparation. Le salarié peut se faire assister dans les conditions prévues par le Code du travail ; l’employeur peut également l’être dans les situations autorisées. Il est prudent de conserver une trace des échanges et de demander un exemplaire complet de la convention signée.
Après la signature, chaque partie dispose d’un délai de rétractation de quinze jours calendaires. Il commence le lendemain de la signature et peut être exercé par un moyen permettant d’établir la date de réception. Une fois ce délai expiré, la demande d’homologation est transmise à l’administration, en principe par le téléservice TéléRC. L’administration dispose ensuite d’un délai d’instruction de quinze jours ouvrables ; l’absence de réponse à son terme vaut homologation. Pour les salariés protégés, une autorisation de l’inspection du travail suit une procédure distincte.
La date de rupture inscrite dans la convention ne peut pas intervenir avant l’homologation, ou avant l’autorisation administrative lorsqu’elle est nécessaire. Le salarié continue donc, en principe, à travailler et à être rémunéré jusqu’à la fin effective du contrat. Les règles et démarches sont détaillées dans la fiche officielle consacrée à la rupture conventionnelle, tandis que l’information de l’Urssaf sur le traitement des indemnités éclaire les obligations de l’employeur.
Dans le cas fictif de Nadia, salariée d’une société de conseil, la discussion porte à la fois sur le montant et sur une date de départ compatible avec la transmission de ses dossiers. Formaliser ces éléments dans la convention permet d’éviter qu’une promesse orale soit confondue avec une condition définitivement acceptée. La procédure n’est donc pas une simple signature : chaque étape protège le caractère volontaire et vérifiable de l’accord.
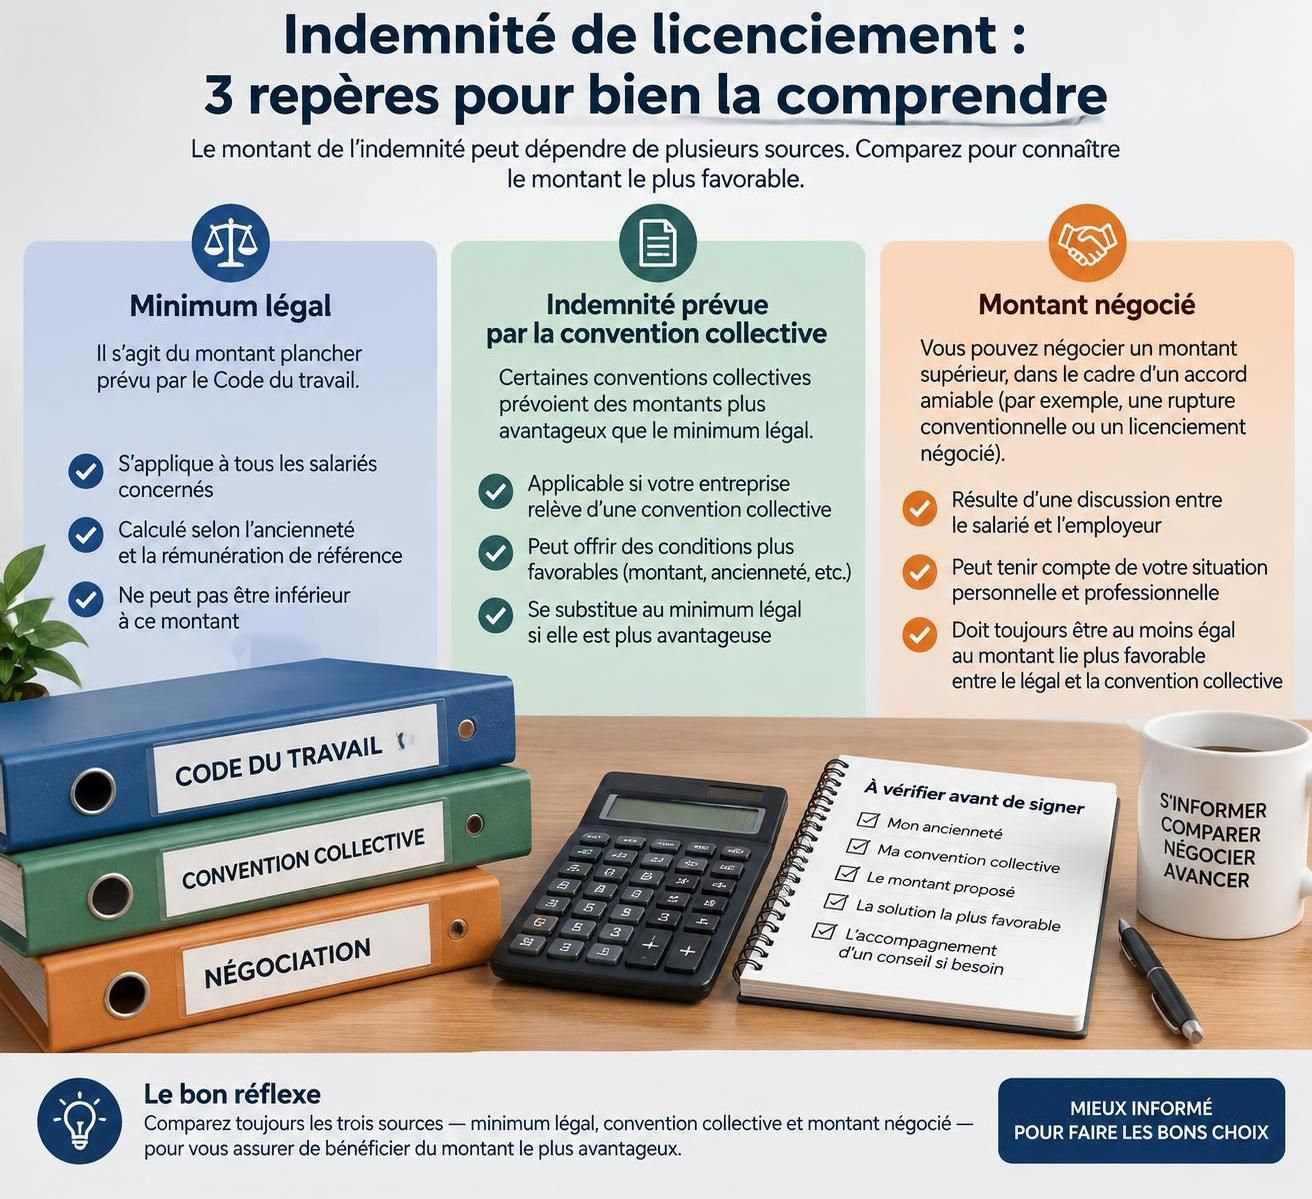
Le calcul de l’indemnité commence par la détermination du plancher applicable. L’indemnité convenue ne peut pas être inférieure au montant minimal exigé par les règles légales ou, lorsque les dispositions applicables le prévoient, par le montant conventionnel plus favorable. Il faut donc examiner la rémunération et l’ancienneté du salarié, mais aussi la convention collective, les accords d’entreprise et les éventuelles stipulations contractuelles pertinentes.
Pour calculer le minimum légal de licenciement, la formule de référence est, en principe, un quart de mois de salaire par année d’ancienneté jusqu’à dix ans, puis un tiers de mois par année au-delà. Les années incomplètes sont prises en compte proportionnellement. Cette formule constitue un repère important pour la rupture conventionnelle, sans empêcher les parties de négocier une somme supérieure. La situation exacte doit toutefois être contrôlée, notamment si l’ancienneté, les périodes assimilées ou les textes applicables soulèvent une difficulté.
Le salaire de référence est généralement établi à partir de la moyenne mensuelle des douze derniers mois précédant la rupture ou, si cela est plus favorable, de la moyenne des trois derniers mois. Dans cette seconde méthode, les primes annuelles ou exceptionnelles sont prises en compte au prorata de la période retenue. Des éléments variables, une baisse récente de rémunération, un arrêt de travail ou un passage à temps partiel peuvent modifier l’analyse ; il ne suffit donc pas de retenir mécaniquement le dernier bulletin de paie.
Exemple simplifié : Karim justifie de six années d’ancienneté et son salaire mensuel de référence est évalué à 2 800 euros. En appliquant le repère d’un quart de mois par année, le plancher légal indicatif s’établit à 2 800 × 1/4 × 6, soit 4 200 euros. Ce résultat ne constitue pas nécessairement le montant final : une convention collective plus favorable, une ancienneté calculée différemment ou des éléments de rémunération à intégrer peuvent faire évoluer le plancher.
| Élément à vérifier | Effet sur le calcul | Pièces utiles |
|---|---|---|
| Ancienneté retenue | Détermine le nombre d’années et de fractions d’année prises en compte | Contrat, avenants, historique de carrière |
| Salaire de référence | Détermine la base mensuelle de la formule | Bulletins de paie, relevé des primes |
| Convention collective | Peut prévoir une indemnité de licenciement plus favorable | Convention applicable, accords d’entreprise |
| Montant négocié | Peut dépasser le minimum, sous réserve d’un accord libre | Projet de convention, échanges écrits |
Pour préparer la discussion, il est pertinent de réunir les bulletins de salaire, le contrat et ses avenants, ainsi que les textes collectifs applicables. Un outil de simulation peut fournir un premier ordre de grandeur, mais ne tranche pas les questions d’interprétation. Le simulateur de calcul proposé pour 2026 peut servir de point de départ, à confronter ensuite aux documents du dossier.
Une vérification distincte est nécessaire lorsque plusieurs textes collectifs sont susceptibles de s’appliquer. Un accord d’entreprise peut contenir une indemnité désignée par un terme différent de celui de la convention de branche ; l’intitulé ne suffit pas à écarter la comparaison. Le montant minimum légal est donc un plancher, pas toujours le seul plancher à considérer.
Avant de retenir un chiffre, l’employeur comme le salarié peuvent comparer les différentes périodes de salaire et identifier les primes versées. Une anomalie de paie ou une période de rémunération atypique mérite une explication documentée, car elle peut influer directement sur le résultat. Une estimation claire, accompagnée de ses hypothèses, rend la négociation plus compréhensible pour les deux parties.
Le montant minimum légal ne correspond pas automatiquement à la somme que le salarié percevra. Il s’agit d’un seuil que l’accord ne peut pas franchir vers le bas. Les parties peuvent convenir d’une indemnité plus importante, en tenant compte notamment de l’ancienneté, du niveau de rémunération, du calendrier de départ et des conséquences économiques de la rupture. La négociation ne dispense pas de vérifier que le montant plancher a été calculé correctement.
La convention collective applicable peut fixer des règles d’indemnité de licenciement plus avantageuses que le régime légal. Il convient de vérifier son champ d’application, les éventuelles dispositions de branche et les accords conclus dans l’entreprise. Si plusieurs textes prévoient des indemnités différentes, la comparaison doit être faite selon les règles juridiques applicables, et non en choisissant simplement l’intitulé qui semble le plus favorable.
Une décision de la Cour de cassation datée du 1er juillet 2026 est parfois citée à propos de cette comparaison. Comme la référence communiquée est postérieure à la date actuelle du 15 février 2026, elle ne peut pas être présentée comme une décision déjà rendue. En pratique, il faut vérifier les textes en vigueur et les décisions effectivement publiées à la date où la convention est négociée, plutôt que de s’appuyer sur une référence future ou non confirmée.
La négociation peut aussi porter sur des éléments distincts de l’indemnité spécifique : date de départ, dispense d’activité, restitution du matériel, traitement d’une prime ou remise des documents de fin de contrat. Il est important de distinguer ces sommes, car leur nature et leur régime peuvent différer. Par exemple, une rémunération due au titre de congés payés non pris ne devient pas automatiquement une partie de l’indemnité de rupture du seul fait qu’elle figure sur le même solde de tout compte.
Pour Nadia, l’employeur propose d’abord le minimum calculé à partir de l’ancienneté. Elle demande une somme supérieure en exposant les responsabilités exercées et le temps nécessaire pour organiser sa reconversion. Cet exemple illustre une négociation documentée : l’argumentation porte sur des éléments vérifiables, sans qu’un montant particulier puisse être présenté comme garanti. Le salarié doit également tenir compte de ses ressources pendant la période de transition et des conditions d’ouverture de ses droits sociaux.
Un désaccord sur le montant ne rend pas nécessairement la rupture impossible, mais il peut empêcher la conclusion d’un accord. À l’inverse, une somme supérieure au minimum n’efface pas un vice de consentement ou une irrégularité de procédure. Lorsque l’enjeu financier est important ou que les textes collectifs se superposent, une consultation permet d’examiner les pièces avant signature. Les modalités de rémunération d’un conseil sont présentées dans cette ressource sur les honoraires d’avocat en droit du travail.
Le régime fiscal et social de l’indemnité dépend de plusieurs seuils et ne se confond pas avec son montant brut inscrit dans la convention. Depuis le 1er septembre 2023, des règles spécifiques encadrent notamment les cotisations sociales liées à la rupture conventionnelle individuelle. Elles s’appliquent que le salarié puisse ou non bénéficier d’une pension de retraite de base et indépendamment du fait que l’indemnité soit exonérée d’impôt sur le revenu.
Pour les cotisations sociales, l’exonération s’apprécie en retenant le plus élevé de plusieurs montants de référence : l’indemnité légale ou conventionnelle de licenciement, la moitié de l’indemnité versée ou le double de la rémunération brute perçue l’année précédant la rupture. Cette exonération demeure plafonnée à deux fois le plafond annuel de la Sécurité sociale (PASS). En 2026, avec un PASS annuel de 48 060 euros, ce plafond correspond à 96 120 euros.
La fraction qui dépasse la limite d’exonération est en principe assujettie aux cotisations sociales. Une règle de plafonnement plus stricte s’applique aux indemnités particulièrement élevées : au-delà de dix fois le PASS, l’indemnité est intégralement soumise aux cotisations. Lorsque des indemnités de rupture de mandat social sont cumulées avec celles du contrat de travail, le seuil concerné peut être abaissé à cinq fois le PASS. L’analyse doit alors tenir compte des sommes versées à l’occasion des deux ruptures.
La CSG et la CRDS obéissent à une règle distincte. L’exonération est limitée au plus faible du montant de l’indemnité légale ou conventionnelle de licenciement et de la part exonérée de cotisations sociales. La fraction au-delà de ces limites est soumise à la CSG-CRDS, sans abattement forfaitaire pour frais professionnels. Si le seuil de dix PASS est franchi, l’assujettissement intégral s’applique selon les règles prévues, avec le seuil réduit en cas de cumul concernant un mandataire social.
En 2026, la part exonérée de cotisations sociales est également soumise à une contribution patronale spécifique de 40 %, au lieu de 30 % auparavant, pour les ruptures dont le terme est postérieur au 1er janvier 2026. Cette contribution est déclarée par l’employeur au moyen du code type de personnel 719. Le forfait social n’est pas dû sur l’indemnité de rupture conventionnelle individuelle. Ces prélèvements patronaux ne sont pas retranchés du montant brut dû au salarié comme s’il s’agissait d’une retenue salariale.
Par exemple, si une indemnité de 50 000 euros comporte une part de 30 000 euros exonérée de cotisations, la contribution patronale spécifique correspond, sous réserve de la qualification des sommes et des plafonds applicables, à 30 000 × 40 %, soit 12 000 euros. Ce calcul concerne le coût employeur ; il ne détermine pas à lui seul le montant net perçu par le salarié. Le traitement de l’impôt sur le revenu répond à ses propres limites, qu’il faut vérifier séparément au regard de la situation et des sommes versées.
La rupture conventionnelle collective relève d’un dispositif différent, mis en place par accord collectif validé par l’administration. Les indemnités prévues par l’accord ne peuvent être inférieures aux indemnités légales dues en cas de licenciement, et des mesures d’accompagnement ou de reclassement peuvent s’y ajouter. Pour apprécier les seuils sociaux, l’ensemble des indemnités et allocations versées dans le cadre du dispositif peut devoir être pris en compte ; il faut donc éviter d’examiner isolément la seule indemnité principale.
Les règles de déclaration et les seuils doivent être contrôlés au moment du paiement, en particulier lorsque les montants sont élevés ou qu’un mandat social est également concerné. L’Urssaf et le Bulletin officiel de la Sécurité sociale détaillent les modalités applicables. Le coût pour l’employeur et le montant net du salarié sont deux calculs différents : leur distinction évite les erreurs de négociation et de paie.
Le délai de versement de l’indemnité est lié à la date effective de rupture, qui doit respecter la procédure d’homologation ou d’autorisation. En pratique, l’indemnité est versée à la fin du contrat, avec le solde de tout compte, et apparaît sur les documents remis au salarié. La convention doit indiquer une date de rupture compatible avec les délais administratifs ; elle ne permet pas de contourner le délai de rétractation ou l’examen de l’administration.
À la fin de la relation de travail, l’employeur remet notamment le certificat de travail, l’attestation destinée à France Travail et le reçu pour solde de tout compte. Le salarié doit vérifier les sommes qui y figurent : indemnité spécifique, salaire restant dû, éventuelles primes et indemnité compensatrice de congés payés. Une erreur de calcul ou une somme absente peut nécessiter une demande écrite de régularisation, en conservant les bulletins de paie et la convention signée.
La signature du reçu pour solde de tout compte ne remplace pas le contrôle des montants et n’a pas le même effet que la convention de rupture. Le salarié doit se renseigner rapidement sur les délais applicables à une éventuelle contestation, car ils varient selon la nature de la demande. Si le désaccord porte sur la validité de la rupture, le consentement ou l’exécution d’une obligation, les voies de recours et leurs délais doivent être examinés à partir des faits précis.
La rupture conventionnelle peut ouvrir droit à l’allocation chômage lorsque les conditions requises sont réunies, mais le versement n’est pas nécessairement immédiat. Le délai d’attente, les différés d’indemnisation et la situation individuelle peuvent décaler le début de l’indemnisation. Une indemnité négociée supérieure au minimum peut notamment avoir des conséquences sur le différé spécifique, selon les règles applicables : il est donc utile de demander une estimation avant de fixer la date de départ et le montant global.
Une entreprise doit également traiter la comptabilisation de la charge selon l’avancement du dossier. Pendant de simples échanges exploratoires, une provision n’est généralement pas constituée sur la seule base d’une intention de négocier. Lorsque l’accord est formalisé et que l’obligation devient suffisamment certaine, la comptabilisation doit être examinée avec le service comptable ; après homologation, la somme peut être enregistrée comme une dette envers le personnel, dans le compte adapté aux charges à payer. Si l’homologation est refusée, le traitement comptable doit être réévalué.
Un dossier pratique peut être préparé avec une liste de vérification, utile au salarié comme au service de paie :
Si la situation se dégrade ou si une partie considère que son consentement a été obtenu sous pression, il est préférable de ne pas se limiter à une comparaison de chiffres. Les échanges, les dates, les documents signés et le contexte de travail peuvent devenir déterminants. Les recours prud’homaux impliquent des enjeux de preuve, de délai et de coût qu’il convient d’évaluer avant toute démarche, comme l’explique cet article sur les points de vigilance avant de saisir le conseil de prud’hommes.
Une vérification juridique en amont peut ainsi porter sur le plancher applicable, la procédure, le régime des sommes et les conséquences du calendrier. Elle ne garantit pas un résultat particulier, mais aide à identifier les questions qui dépendent réellement des pièces et de la situation de chaque partie.
Que signifie une mise en demeure en droit français ? La mise en demeure est une demande formelle adressée par une personne,…
Lire l’article →
Licenciement pendant un arrêt maladie non professionnel : les motifs autorisés Un arrêt maladie d’origine non professionnelle suspend l’exécution du contrat de…
Lire l’article →
Licenciement pour inaptitude : distinguer le constat médical de l’insuffisance professionnelle Le licenciement pour inaptitude ne sanctionne ni une baisse de rendement…
Lire l’article →