Information générale : cet article est une vulgarisation juridique. Il ne constitue pas un conseil personnalisé, ne crée pas de relation avocat-client et ne remplace pas l’analyse d’un professionnel habilité sur votre dossier.
Barème de pension alimentaire en 2026 : un repère, pas un montant automatique
Le calcul d’une pension alimentaire s’appuie sur l’article 371-2 du Code civil : chaque parent contribue à l’entretien et à l’éducation de l’enfant selon ses ressources, celles de l’autre parent et les besoins de l’enfant. L’article 373-2-2 précise les modalités possibles de cette contribution, qui peut notamment prendre la forme d’un versement périodique. Ces principes valent que les parents aient été mariés ou non.
Le barème diffusé par le ministère de la Justice sert de référence pour obtenir une première estimation. Il met en relation le revenu du parent débiteur, le nombre d’enfants à charge concernés par la demande et le mode de résidence. Il ne constitue cependant pas un tarif obligatoire : le juge aux affaires familiales examine la situation concrète et peut retenir un montant différent si les éléments du dossier le justifient.
Il faut donc distinguer le résultat d’un simulateur de la décision qui fixe la contribution. Un chiffre affiché en ligne n’intègre pas nécessairement les frais médicaux importants, une charge de logement particulièrement élevée ou les besoins spécifiques d’un enfant. Le barème 2026 aide à structurer la discussion, mais il ne remplace ni l’analyse des justificatifs ni l’appréciation judiciaire.
La portée pratique de la table de référence
La table de référence permet de comparer des situations selon des critères communs. Elle peut être utile lors d’une première négociation entre parents, pour vérifier si une proposition paraît cohérente avec les revenus et l’organisation de la résidence. Elle donne aussi un point de départ à l’avocat qui prépare une convention ou une demande devant le juge.
Une estimation doit toutefois être présentée avec prudence. La table ne signifie pas que tout dossier correspondant à un revenu donné donnera lieu au même montant de la pension alimentaire. Deux parents ayant des revenus proches peuvent avoir des charges et des responsabilités très différentes, notamment s’ils ont d’autres enfants à charge ou des dépenses de santé régulières.
Une affirmation selon laquelle le juge devrait systématiquement suivre le barème, ou motiver chaque écart selon un pourcentage fixe, ne doit pas être tenue pour acquise sans texte applicable et vérifié. Le principe demeure l’examen des ressources, des charges et des besoins de l’enfant. Une décision peut donc s’écarter de l’estimation lorsque les circonstances du dossier le justifient.
Le fil conducteur peut être celui de Léa et Marc, parents d’un enfant scolarisé. Une estimation obtenue en ligne leur fournit un ordre de grandeur, mais Marc supporte aussi des frais de déplacement professionnels et Léa avance des dépenses de santé non remboursées. Pour parvenir à un accord pertinent, ils doivent comparer leurs justificatifs et préciser qui règle chaque dépense, plutôt que de retenir isolément le chiffre du simulateur.
Le barème constitue un outil de discussion : le montant final doit rester adapté aux ressources réelles et aux besoins de l’enfant.
Calcul de la pension alimentaire : revenus et charges à examiner
La première étape consiste à établir la situation financière de chacun, et pas seulement celle du parent qui versera la pension. Les revenus du parent débiteur sont un élément central de l’estimation, mais la contribution est appréciée au regard des ressources des deux parents et des besoins de l’enfant. Un salaire mensuel ne suffit pas toujours à refléter la capacité financière réelle.
Il convient de réunir les justificatifs correspondant à une période représentative. Les bulletins de salaire récents, le dernier avis d’imposition, les attestations de paiement d’allocations ou de chômage et les documents relatifs aux revenus locatifs peuvent éclairer le dossier. Pour une activité indépendante, des revenus variables ou des commissions, une moyenne sur une période suffisamment longue aide à éviter qu’un mois exceptionnel ne fausse l’évaluation.
Revenus réguliers et ressources variables
Les salaires, primes récurrentes, pensions de retraite, indemnités de chômage et revenus patrimoniaux peuvent être pertinents selon leur nature et leur régularité. Une prime annuelle, par exemple, ne se compare pas directement à un salaire mensuel fixe : il est utile d’en expliquer la périodicité et de montrer comment elle se répartit dans l’année. Les revenus d’une activité indépendante demandent souvent plusieurs pièces comptables et fiscales.
Les prestations familiales et les aides sociales ne se traitent pas toutes de manière identique. Leur prise en compte dépend de leur objet et de la situation examinée ; il est donc imprudent d’affirmer qu’une prestation est systématiquement incluse ou exclue sans vérifier la règle applicable au dossier. Les allocations familiales ne remplacent pas, à elles seules, l’obligation de contribution de chaque parent.
Si un parent ne travaille pas, l’absence de salaire ne règle pas automatiquement la question. Le juge peut examiner les ressources effectivement perçues, les démarches entreprises et la capacité contributive au regard des circonstances. Il faut éviter d’attribuer sans preuve un revenu hypothétique : la situation professionnelle, la santé et les possibilités réelles de reprise d’activité doivent être documentées.
Charges utiles à justifier
Le loyer ou le remboursement d’un prêt, les dépenses de transport liées au travail, les frais de santé non remboursés et les contributions déjà versées pour d’autres enfants peuvent être présentés lorsqu’ils sont pertinents. Le juge n’accorde pas nécessairement une déduction euro pour euro pour chaque charge. Il évalue leur caractère nécessaire, leur montant et leur cohérence avec les ressources déclarées.
Les dépenses doivent être prouvées par des documents : bail, échéancier de prêt, factures, attestations de mutuelle ou justificatifs de pensions déjà versées. Une dépense ponctuelle ne doit pas être présentée comme une charge mensuelle permanente. À l’inverse, une dépense récurrente importante, telle qu’un traitement médical régulier, mérite une explication précise.
Pour Léa et Marc, les frais de cantine et les rendez-vous médicaux de leur enfant sont distincts de leurs dépenses personnelles. Les présenter dans des catégories séparées permet d’éviter les doubles comptes et de montrer clairement les besoins de l’enfant. Un dossier financier lisible facilite la négociation et, si nécessaire, l’examen par le juge.
Une estimation solide repose sur des revenus documentés, des charges explicables et une distinction nette entre dépenses personnelles et dépenses de l’enfant.
Nombre d’enfants à charge et mode de garde : effets sur le montant
Le nombre d’enfants à charge concernés par la contribution influence l’évaluation, mais il n’existe pas de multiplication universelle qui permettrait de passer mécaniquement d’un enfant à deux ou trois enfants. Les besoins peuvent se répartir différemment selon l’âge, la scolarité, la santé et les frais propres à chacun. La table de référence prend en compte le nombre d’enfants, tandis que le juge examine les éléments particuliers du foyer.
Le mode de garde, appelé aussi organisation de la résidence, est un autre critère déterminant. Lorsque l’enfant réside principalement chez un parent, celui-ci assume généralement une part importante des dépenses quotidiennes : logement, repas, vêtements et trajets scolaires. L’autre parent peut verser une pension, dont le montant dépend aussi de ses ressources et des charges assumées directement.
Résidence principale et droit de visite
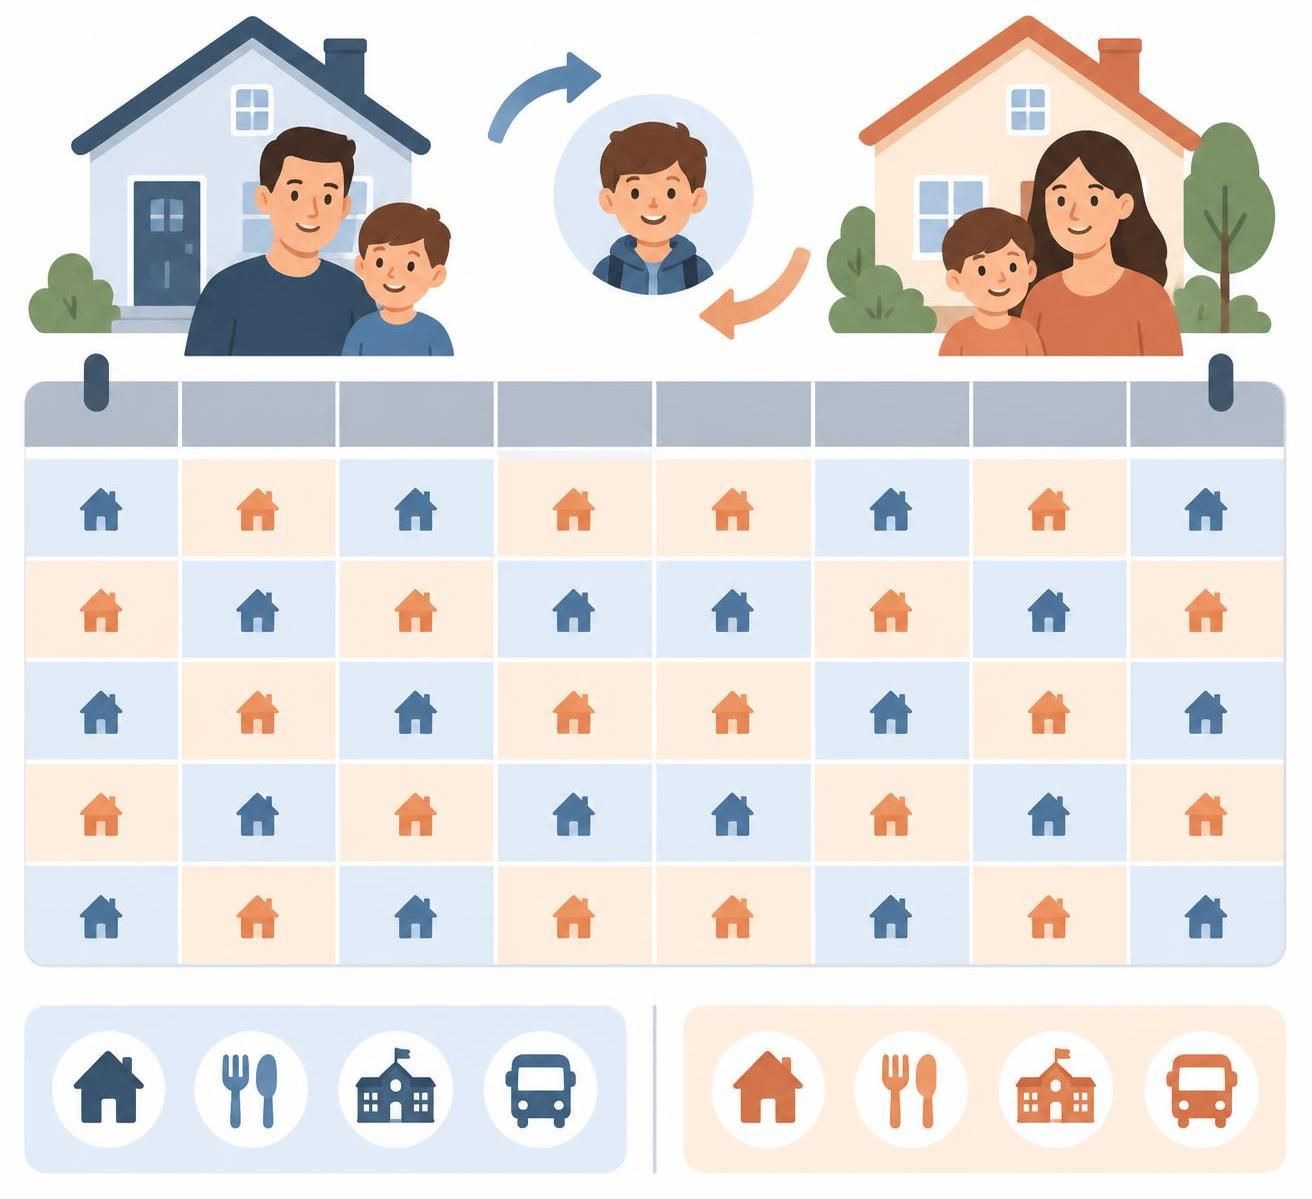
Dans une résidence habituelle chez un parent, la contribution peut tenir compte de la fréquence des périodes d’hébergement chez l’autre parent. Un droit de visite et d’hébergement classique ne produit pas nécessairement le même résultat qu’un accueil très réduit. Il est donc important de décrire concrètement le calendrier, y compris les vacances scolaires, plutôt que d’utiliser une étiquette générale sans préciser les modalités.
Les trajets peuvent également peser dans l’organisation financière. Si les parents vivent éloignés et que l’un assume des déplacements importants pour accueillir l’enfant, les frais correspondants peuvent être discutés et justifiés. Cela ne signifie pas qu’ils seront automatiquement déduits de la pension, mais leur réalité peut éclairer l’équilibre global de la contribution.
Résidence alternée et écart de revenus
La résidence alternée ne supprime pas automatiquement la pension alimentaire. Chaque parent assume des dépenses pendant le temps où l’enfant vit chez lui, mais une différence significative de ressources peut justifier une contribution destinée à préserver des conditions de vie cohérentes pour l’enfant dans les deux foyers. Le juge peut également tenir compte des frais fixes qui ne se divisent pas simplement en deux.
À l’inverse, une alternance équilibrée et des ressources comparables peuvent conduire les parents à organiser une prise en charge directe de certaines dépenses, sans versement mensuel important. Cette organisation doit être précise : qui règle les activités, les fournitures scolaires, les frais de santé ou la cantine ? Sans accord clair, les dépenses partagées deviennent rapidement une source de désaccord.
Dans l’exemple de Léa et Marc, leur enfant passe une semaine sur deux dans chaque foyer. Marc gagne davantage, tandis que Léa règle régulièrement les frais de cantine et d’activités. Une discussion utile ne porte donc pas uniquement sur une somme mensuelle : elle examine l’écart de ressources, les dépenses payées par chacun et la manière de transmettre les justificatifs.
Le mode de résidence modifie la répartition des dépenses, mais seule une comparaison complète des ressources et des besoins permet d’évaluer la contribution.
Tableau de référence et estimation : comment éviter les faux calculs
La table de référence doit être lue en fonction de ses critères exacts : revenu retenu, nombre d’enfants et modalités de résidence. Avant d’utiliser un résultat, vérifiez la version du simulateur, les informations demandées et les hypothèses affichées. Une estimation fondée sur un revenu brut au lieu du revenu demandé, ou sur un calendrier de résidence inexact, peut produire un chiffre trompeur.
Le tableau ci-dessous présente les éléments à réunir pour préparer une estimation. Il ne reproduit pas des montants officiels ni des taux prétendument applicables à tous les dossiers. Les valeurs précises doivent être obtenues à partir de la table ou du simulateur officiel en vigueur, puis rapprochées des justificatifs et des particularités de la famille.
Élément examiné
Informations à réunir
Effet possible sur l’analyse
Revenus
Salaires, primes régulières, revenus indépendants ou patrimoniaux
Évalue les ressources disponibles et leur stabilité
Nombre d’enfants à charge
Enfants concernés et éventuelles obligations envers d’autres enfants
Éclaire la répartition des ressources et des besoins
Mode de garde
Calendrier habituel, vacances, hébergement et trajets
Montre la part des dépenses quotidiennes assumée par chacun
Charges justifiées
Logement, santé, transport professionnel, pension déjà versée
Permet d’apprécier la capacité contributive réelle
Besoins de l’enfant
Scolarité, santé, repas, activités et dépenses régulières
Aide à distinguer les besoins courants des frais ponctuels
Construire une estimation vérifiable
Commencez par relever les revenus nets selon la définition demandée par l’outil utilisé. N’ajoutez pas arbitrairement une déduction de charges si le simulateur ne la prévoit pas : consignez plutôt ces dépenses à part pour expliquer ensuite pourquoi le résultat pourrait être adapté. Gardez une copie des données saisies, afin de pouvoir refaire le calcul si un revenu ou le calendrier change.
Ensuite, choisissez la catégorie de résidence qui correspond à la pratique réelle, et non à une organisation envisagée mais jamais appliquée. Si les périodes d’accueil varient fortement d’un mois à l’autre, indiquez cette particularité dans les échanges entre parents ou dans le dossier soumis au juge. Une estimation utile doit pouvoir être expliquée et reproduite à partir des mêmes éléments.
Enfin, comparez le montant indicatif aux dépenses concrètes de l’enfant. Par exemple, si le résultat paraît faible au regard d’un suivi médical coûteux ou élevé au regard des ressources disponibles, rassemblez les justificatifs au lieu de modifier le chiffre sans explication. Le guide pratique de calcul et d’estimation peut aider à organiser les étapes sans confondre outil indicatif et décision définitive.
Les documents qui rendent le dossier lisible
Un dossier bien préparé comprend généralement les preuves de revenus, les justificatifs des charges invoquées et un calendrier de résidence. Il est également utile de conserver les factures liées aux besoins de l’enfant et les échanges écrits où les parents ont convenu d’une répartition de frais. Un relevé mensuel simple peut distinguer la pension, les dépenses ordinaires et les frais exceptionnels.
Rassembler les bulletins de salaire, avis d’imposition et justificatifs de revenus irréguliers.
Documenter les charges récurrentes et expliquer celles qui ont récemment changé.
Établir le calendrier réel de résidence et conserver les preuves des trajets importants.
Classer les dépenses de l’enfant par catégorie et garder les factures correspondantes.
Un tableau de préparation n’impose aucun montant : il rend les hypothèses transparentes et permet de discuter sur des données vérifiables.
Frais particuliers, révision et fixation de la pension alimentaire
La pension mensuelle vise à contribuer à l’entretien et à l’éducation de l’enfant, mais les parents doivent préciser ce qu’elle couvre dans leur situation. Les dépenses habituelles peuvent comprendre l’alimentation, l’habillement, le logement et les besoins scolaires courants. Des frais plus importants ou irréguliers — par exemple une intervention médicale non remboursée ou certains frais de scolarité — peuvent nécessiter une organisation distincte.
Il est préférable de prévoir par écrit la manière de traiter ces dépenses : accord préalable, transmission des factures, délai de remboursement et clé de répartition. Une formule comme « frais partagés à parts égales » peut être inadaptée lorsque les revenus sont très différents ou lorsque certaines dépenses n’ont pas été approuvées par les deux parents. Une rédaction précise réduit les malentendus sur ce qui est dû.
Fixer le montant par accord ou devant le juge
Les parents peuvent s’entendre sur la pension dans une convention, notamment dans le cadre d’un divorce par consentement mutuel, ou formaliser leur accord selon les voies adaptées à leur situation. Lorsque le désaccord persiste, le juge aux affaires familiales peut être saisi. Il examine les demandes, les justificatifs et l’intérêt de l’enfant, puis fixe les modalités de la contribution.
Pour préparer une demande, il est utile de présenter un budget compréhensible plutôt qu’une accumulation de pièces sans explication. Un tableau peut distinguer les ressources de chaque parent, les charges, les dépenses de l’enfant et les périodes de résidence. La consultation d’un avocat est pertinente lorsque les revenus sont complexes, que des dépenses importantes sont contestées ou que la résidence de l’enfant est elle-même en débat.
Les frais de procédure et d’accompagnement varient selon la nature du dossier et le professionnel consulté. Une aide juridictionnelle peut être accessible sous conditions de ressources ; une assurance de protection juridique peut également prévoir une prise en charge partielle. Il est utile de vérifier les conditions et plafonds avant d’engager des démarches.
Indexation et révision de la pension alimentaire
Une décision ou une convention peut prévoir une indexation annuelle, avec l’indice et les modalités de calcul nécessaires. Cette indexation permet d’actualiser le montant selon la clause retenue ; elle ne doit pas être confondue avec une nouvelle estimation issue du barème. Il faut relire le titre qui fixe la pension pour vérifier la date de révision et l’indice indiqués.
La révision de la pension alimentaire peut être demandée lorsqu’un changement notable affecte les ressources, les charges, les besoins de l’enfant ou les conditions de résidence. Une perte d’emploi, une hausse durable des revenus, un changement de garde ou des dépenses de santé nouvelles peuvent justifier un réexamen, sans garantir que le montant sera modifié. Il faut apporter les preuves du changement et éviter de réduire unilatéralement les versements fixés.
En cas d’impayé, le parent créancier peut se renseigner sur les dispositifs de recouvrement disponibles, notamment le paiement direct ou l’intervention de l’organisme compétent pour le recouvrement des pensions. Conserver le jugement ou la convention, les relevés de versements et les échanges facilite les démarches. Un défaut de paiement prolongé peut entraîner des conséquences civiles et, dans certaines circonstances, pénales.
Pour des déclarations fiscales ou des démarches liées aux prestations, les règles peuvent différer selon la situation familiale et le titre qui fixe la contribution. Les informations sur la pension alimentaire et les impôts doivent être rapprochées de votre cas particulier. Si la fixation ou la contestation dépend d’éléments spécifiques, un avocat peut examiner les pièces et expliquer les options procédurales.
Une pension bien définie repose autant sur un montant cohérent que sur des règles claires d’indexation, de partage des frais et de révision.
Prestation compensatoire et divorce : définition et conditions d’attribution La prestation compensatoire est destinée à compenser, autant que possible, la disparité de…