Information générale : cet article est une vulgarisation juridique. Il ne constitue pas un conseil personnalisé, ne crée pas de relation avocat-client et ne remplace pas l’analyse d’un professionnel habilité sur votre dossier.
Les fondamentaux de la pension de réversion en 2026 : définition et principes clés
La pension de réversion est une prestation essentielle au regard du système de retraite français, destinée à assurer une continuité financière au conjoint survivant après le décès de son époux ou épouse. Contrairement à une aide sociale, il s’agit d’un droit acquis lié aux cotisations versées tout au long de la carrière du défunt au sein des régimes obligatoires, principalement dans le régime général, les régimes complémentaires AGIRC-ARRCO, ainsi que dans la fonction publique et certains régimes spéciaux.
Concrètement, cette pension représente une fraction de la retraite que percevait ou aurait perçue la personne décédée. Son versement évite ainsi une baisse trop importante des ressources du foyer et aide à préserver le pouvoir d’achat du bénéficiaire. Mais attention, la pension de réversion n’est pas versée automatiquement : il est nécessaire d’en faire la demande et de respecter un certain nombre de conditions pension de réversion qui varient selon les régimes et les circonstances personnelles.
En 2026, ces règles ont connu quelques ajustements notables, notamment avec une revalorisation du montant minimum garanti et des plafonds de ressources, visant à mieux protéger les conjoints survivants. Toutefois, des débats restent ouverts sur une possible harmonisation des règles entre régimes ou une ouverture à de nouvelles situations familiales, comme les partenaires liés par un Pacs, qui restent pour l’instant exclus du dispositif. Les démarches à effectuer pour obtenir cette pension sont également spécifiques à chaque régime, ce qui peut compliquer la procédure pour des dossiers mêlant plusieurs affiliations.
Un autre aspect essentiel à connaître est que la pension de réversion n’intervient qu’après le décès et jamais avant, et que chaque régime auquel le défunt a cotisé verse une pension distincte. Par exemple, si le conjoint avait une carrière mixte dans le privé et la fonction publique, il faudra effectuer des demandes séparées pour chaque régime concerné, même si des efforts de mutualisation des démarches ont été déployés ces dernières années.
Ces éléments montrent qu’il est primordial de bien comprendre les conditions pension de réversion et d’engager les démarches pension de réversion rapidement, afin de ne pas laisser passer des droits qui ne sont pas automatiques ni toujours évidents à faire valoir. Le site officiel de la Carsat fournit des explications précises et des outils pratiques pour s’y retrouver.
Conditions d’éligibilité à la pension de réversion : âge, mariage et ressources
La reconnaissance des droits à la pension de réversion dépend principalement de trois conditions clés : la situation matrimoniale, l’âge du bénéficiaire, et le respect des plafonds de ressources, notamment dans le régime général de la Sécurité sociale.
La condition matrimoniale : un critère restrictif en 2026
Seul le mariage ouvre droit à la pension de réversion, excluant ainsi clairement le concubinage et le PACS, quel que soit leur durée ou la nature de la relation. Cette règle stricte engendre beaucoup d’incompréhension chez les partenaires non mariés, car aucun droit ne leur est attribué en matière de pension de réversion, y compris en cas de vie commune de longue date.
Pour les ex-conjoints divorcés, la situation peut être différente selon les régimes. Ils peuvent prétendre à une part de la pension, à condition de ne pas s’être remariés. La répartition se fait alors au prorata de la durée de chaque mariage. Un exemple : pour un défunt ayant été marié 10 ans avec son premier conjoint et 20 ans avec son second, la pension est partagée en 1/3 pour le premier et 2/3 pour le second, ces parts pouvant être ajustées en cas de changement (décès, remariage).
L’âge minimum : 55 ans généralement requis
En 2026, le seuil d’âge minimal pour bénéficier de la pension de réversion dans le régime général et l’AGIRC-ARRCO est fixé à 55 ans. Des exceptions existent dans le régime complémentaire pour les personnes invalides ou ayant des enfants à charge. Pour la fonction publique, cette limite d’âge n’existe pas, sous réserve des autres conditions propres à ce régime.
Avant 55 ans, le conjoint survivant peut avoir recours à une allocation veuvage temporaire versée par la Sécurité sociale, sous conditions spécifiques et pour une période limitée, afin de compenser l’absence de réversion durant cette période.
Les plafonds de ressources : un critère majeur dans le régime général
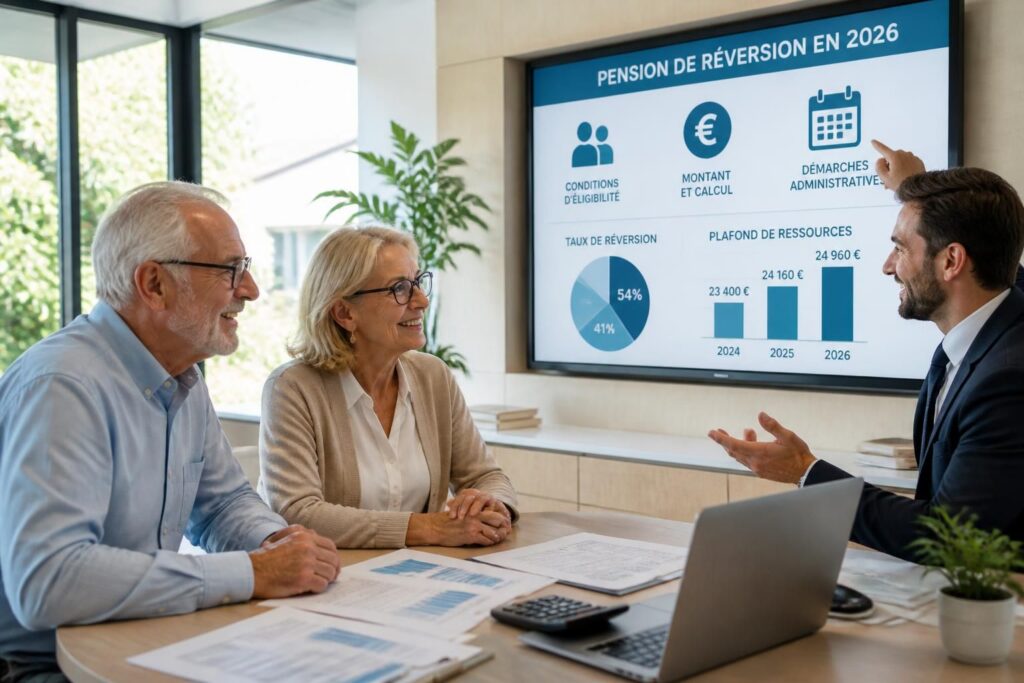
Seul le régime général applique un plafond de ressources déterminé sur une base annuelle brute, ajusté en 2026 à 25 001,60 € pour une personne seule et 40 002,56 € pour un couple, incluant désormais le concubinage ou le PACS qui peuvent impacter cette estimation du foyer.
La caisse examine les revenus des trois derniers mois précédant la demande, ce qui rend nécessaire une bonne préparation des justificatifs de ressources en montant brut. À noter que certains revenus comme l’allocation veuvage, les aides au logement ou encore la valeur de la résidence principale ne sont pas pris en compte dans le calcul.
Lorsque les ressources excèdent ce plafond, la pension de réversion est susceptible d’être réduite de manière proportionnelle, sans être automatiquement supprimée. Une nouvelle baisse des revenus peut permettre une réévaluation à la hausse de la pension.
En revanche, les régimes complémentaires comme l’AGIRC-ARRCO n’imposent aucune condition de ressources, ce qui peut considérablement influencer le montant global perçu par le conjoint survivant.
Calcul et montant de la pension de réversion selon les régimes de retraite
La pension de réversion varie selon le régime de retraite considéré, avec des modes de calcul et taux différents. Comprendre ces subtilités est indispensable pour estimer le montant que vous pourriez percevoir.
Régime général (CNAV) : 54 % de la retraite de base sous conditions
La pension de réversion dans le régime de base correspond à 54 % de la retraite brute que percevait ou aurait perçue le défunt. Par exemple, si le conjoint percevait une retraite mensuelle de 1 400 € brut, le versement de réversion serait de 756 € par mois, sous réserve du respect des plafonds de ressources.
Un montant minimum de pension est garanti si le défunt a validé le nombre requis de trimestres, qui peut être proratisé en cas de carrière partielle. Ce minimum vise à assurer un revenu plancher au conjoint survivant.
AGIRC-ARRCO : 60 % des droits complémentaires sans conditions de ressources
Dans le régime complémentaire du secteur privé, la pension de réversion représente 60 % des droits acquis exprimés en points par le défunt. La bonne nouvelle est qu’il n’y a aucune condition liée aux ressources, ce qui la rend souvent plus avantageuse.
Il convient toutefois d’être vigilant aux règles de revalorisation des points, qui peuvent ne pas correspondre à celles du régime de base certains exercices, impactant ainsi le montant de la pension versée.
Fonction publique : un taux distinct et des conditions spécifiques
Dans la fonction publique, la pension de réversion, versée sans condition de ressources ni d’âge minimum, équivaut à 50 % de la pension que percevait ou aurait perçue l’agent décédé. En cas de plusieurs mariages, ce montant est partagé au prorata de la durée des unions.
Régime
Taux de réversion
Âge minimum
Condition de ressources
Impact remariage
Régime général (CNAV)
54 %
55 ans
Oui, plafonds annuels
Plafonds ajustés, pas suppression automatique
AGIRC-ARRCO
60 %
55 ans (exceptions)
Non
Suppression définitive du droit
Fonction publique
50 %
Aucun
Non
Pas d’incidence
Pour approfondir ces calculs, vous pouvez consulter un guide détaillé sur les montants et conditions de la pension de réversion qui explique les formules utilisées et les différences entre régimes.
Impact du remariage, PACS, concubinage et cumul avec d’autres prestations
Le statut matrimonial actuel du bénéficiaire influence considérablement le maintien des droits à la pension de réversion et son montant.
Effet du remariage selon les régimes
Dans le régime général et l’AGIRC-ARRCO, le remariage entraîne généralement la perte définitive de la pension de réversion, sans possibilité de récupération même en cas de divorce. Une nuance importante est à noter : dans le régime général, bien que le remariage n’ouvre plus de droits, le simple fait de vivre en couple (concubinage ou Pacs) peut impacter le plafond de ressources et donc réduire ou suspendre le versement.
À l’inverse, pour les bénéficiaires relevant de la fonction publique, la pension de réversion est conservée malgré un nouveau mariage, ce qui offre une protection financière supplémentaire.
Exclusion des partenaires PACS et concubins en 2026
À ce jour, ni le concubinage ni le Pacte civil de solidarité (PACS) ne confèrent de droits à la pension de réversion. Cette exclusion traduit la différence de traitement juridique entre ces modes d’union et le mariage classique. Certaines discussions en cours pourraient mener à des évolutions, notamment en faveur du PACS, mais ces changements ne sont pas encore effectifs.
Cumul avec d’autres prestations et ressources
La pension de réversion peut être cumulée avec :
Votre propre pension de retraite, que ce soit dans le régime de base ou complémentaire.
L’allocation veuvage temporaire si vous avez moins de 55 ans.
L’Allocation de Solidarité aux Personnes Âgées (ASPA), en cas de faibles revenus totaux.
Il faut cependant être vigilant aux plafonds applicables dans le régime général, car la somme de vos ressources (personnelles, pension de réversion, autres allocations) ne doit pas excéder les seuils de revenus fixés par la Sécurité sociale, sous peine de réduction ou suspension.
En particulier, l’ASPA vient comme un complément différentiel, qui peut garantir un minimum de ressources, mais cette aide est récupérable sur succession au-delà d’un certain seuil, contrairement à la pension de réversion classique.
Pour anticiper tous ces impacts financiers, y compris en cas d’activité professionnelle à la retraite, il est conseillé de s’informer via des sources spécialisées comme le site officiel de T2G Avocat, qui décrypte clairement les règles en vigueur.
Procédure complète pour effectuer les démarches de demande de pension de réversion
Obtenir une pension de réversion requiert de respecter une procédure précise en plusieurs étapes, afin que votre dossier soit complet et traité dans des délais optimaux.
1. Ne pas tarder, agir rapidement après le décès
La pension de réversion ne se verse pas automatiquement. Il est donc fondamental de déposer une demande dès que possible après le décès du conjoint. Un dépôt tardif peut entraîner la perte de retraites non versées, surtout pour les régimes complémentaires qui peuvent accorder un rappel rétroactif pendant un délai limité.
2. Rassembler les documents indispensables
Avant de vous lancer, voici la liste des documents à préparer :
Pièce d’identité valide
Relevé d’Identité Bancaire (RIB) pour recevoir les paiements
Livret de famille pour justifier du mariage
Acte de décès du conjoint
Justificatifs de ressources bruts (avis d’imposition, bulletins de salaire, relevés de pensions)
Attestation de non-remariage si nécessaire
Ces pièces sont essentielles pour constituer un dossier complet et éviter tout délai supplémentaire.
3. Réaliser la demande selon les différents régimes
Pour le régime général, la demande peut être effectuée en ligne via votre espace personnel sur le site de l’Assurance retraite ou par courrier auprès de la Caisse régionale (CARSAT). Depuis 2019, un formulaire unique facilite la procédure pour les régimes de base coordonnés.
Pour les régimes complémentaires AGIRC-ARRCO ou ceux de la fonction publique comme la CNRACL ou l’Ircantec, une démarche distincte est nécessaire. Il faut alors contacter directement ces organismes via leurs sites officiels, où un formulaire spécifique est mis à disposition.
4. Prendre en compte les délais de traitement
Le temps moyen pour recevoir une réponse est d’environ 2 à 3 mois. Un dossier complet est gage de rapidité. En cas de parcours croisé entre plusieurs régimes, le traitement peut durer plus longtemps. Dans certaines situations, un rappel de pension peut être accordé rétroactivement à partir de la date du décès ou du dépôt de la demande, d’où l’importance de ne pas tarder.
Pour optimiser ces démarches, une checklist complète peut être élaborée pour croiser les documents et étapes, ce qui évite les erreurs fréquentes telles qu’un dossier incomplet ou le non-respect des seuils de ressources.
Pour vous guider dans votre démarche, le site Monde du Travail propose des conseils et outils pratiques pour mieux naviguer dans l’administration.
Prestation compensatoire et divorce : définition et conditions d’attribution La prestation compensatoire est destinée à compenser, autant que possible, la disparité de…